

La pratique montre que la majorité des recouvrements se dénoue avant l’intervention du juge, à condition de respecter un calendrier et une documentation rigoureux. L’enjeu : transformer une créance légitime mais non payée en somme effectivement versée, sans perdre de temps ni engager des frais disproportionnés.
Ce guide présente les grandes lignes de la procédure de recouvrement mais ne remplace pas un conseil personnalisé adapté à votre dossier. Les montants, délais et stratégies dépendent de la nature de la créance, du profil du débiteur et de la juridiction compétente. Certaines créances sont soumises à des règles spécifiques (pensions alimentaires, charges de copropriété, loyers commerciaux). Le recouvrement judiciaire ne garantit pas le paiement effectif si le débiteur est insolvable ou introuvable.
Risques à anticiper : Engager une procédure judiciaire sans titre exécutoire préalable entraîne des frais de justice supplémentaires. Dépasser les délais de prescription rend la créance irrécouvrable par voie judiciaire. Un recouvrement mal documenté peut être contesté et ralentir ou annuler la procédure.
Pour toute décision juridique engageante, consultez un commissaire de justice ou un avocat spécialisé en droit du recouvrement.
Votre feuille de route recouvrement en 4 étapes
- Réunir tous vos justificatifs (facture, contrat, relances) et vérifier la prescription
- Mandater un commissaire de justice pour une mise en demeure amiable (taux de réussite élevé)
- En cas d’échec, obtenir un titre exécutoire (injonction de payer ou assignation selon montant)
- Lancer l’exécution forcée (saisie-attribution, saisie-vente) avec le titre obtenu
Le recouvrement d’une créance impayée repose sur une mécanique juridique progressive, où chaque étape ouvre la suivante uniquement en cas d’échec de la précédente. Cette logique permet d’optimiser les coûts et de privilégier la résolution amiable, tout en conservant l’arsenal complet des mesures d’exécution forcée si le débiteur persiste dans son refus de payer.
Comprendre cette progression — de la relance informelle à la saisie bancaire — permet au créancier de se positionner stratégiquement dès le premier jour d’impayé. Les statistiques judiciaires récentes confirment que les dossiers bien constitués en amont connaissent des délais de recouvrement significativement plus courts, évitant ainsi l’enlisement dans des procédures contentieuses longues et coûteuses.
- Créance impayée et commissaire de justice : quel lien juridique ?
- Actionner le recouvrement : de la relance amiable à la contrainte judiciaire
- Conditions et documents requis avant de solliciter un commissaire
- Combien coûte réellement un recouvrement et combien de temps dure-t-il ?
- Questions fréquentes sur le recouvrement de créances
Créance impayée et commissaire de justice : quel lien juridique ?
Une créance impayée désigne toute somme d’argent exigible qu’un débiteur n’a pas réglée à l’échéance convenue. Elle peut naître d’une facture commerciale, d’un loyer, d’une pension alimentaire ou d’un contrat de prestation. Dès lors qu’un document écrit prouve l’engagement et que le délai de paiement est dépassé, le créancier dispose d’un droit d’action.
Le commissaire de justice intervient comme officier ministériel assermenté, seul habilité par le Code des procédures civiles d’exécution à mener les actes d’exécution forcée. Contrairement à un avocat qui plaide devant le juge, ou à une société de recouvrement privée qui ne peut agir qu’en phase amiable, le commissaire de justice cumule trois compétences : la relance structurée, l’obtention de titres exécutoires simplifiés et la mise en œuvre concrète des saisies.
La profession a connu une refonte majeure : depuis le 1er juillet 2022, l’ordonnance n° 2016-728 du 2 juin 2016 a fusionné les fonctions d’huissier de justice et de commissaire-priseur judiciaire en une seule profession de commissaire de justice. Cette unification garantit une expertise à la fois juridique et patrimoniale, particulièrement utile lorsque le recouvrement nécessite l’évaluation de biens saisissables.
Pour transformer une créance stagnante en un paiement effectif, l’appui d’un officier ministériel de proximité s’avère souvent décisif. Dans le cadre d’un litige situé en Haute-Garonne, solliciter un commissaire de justice à Toulouse permet de bénéficier d’une connaissance fine des juridictions locales et d’une réactivité accrue pour la signification des actes. Cet accompagnement sur mesure garantit une gestion rigoureuse des délais légaux et renforce considérablement la crédibilité de votre action face à un débiteur récalcitrant, tout en privilégiant la recherche d’une issue négociée.
Actionner le recouvrement : de la relance amiable à la contrainte judiciaire
Le recouvrement de créances fonctionne comme un escalier : chaque marche n’est franchie que si la précédente échoue. Cette progression limite les frais et privilégie la résolution rapide. Les retours d’expérience des créanciers révèlent qu’une intervention professionnelle dès la phase amiable multiplie les chances de règlement sans procès.
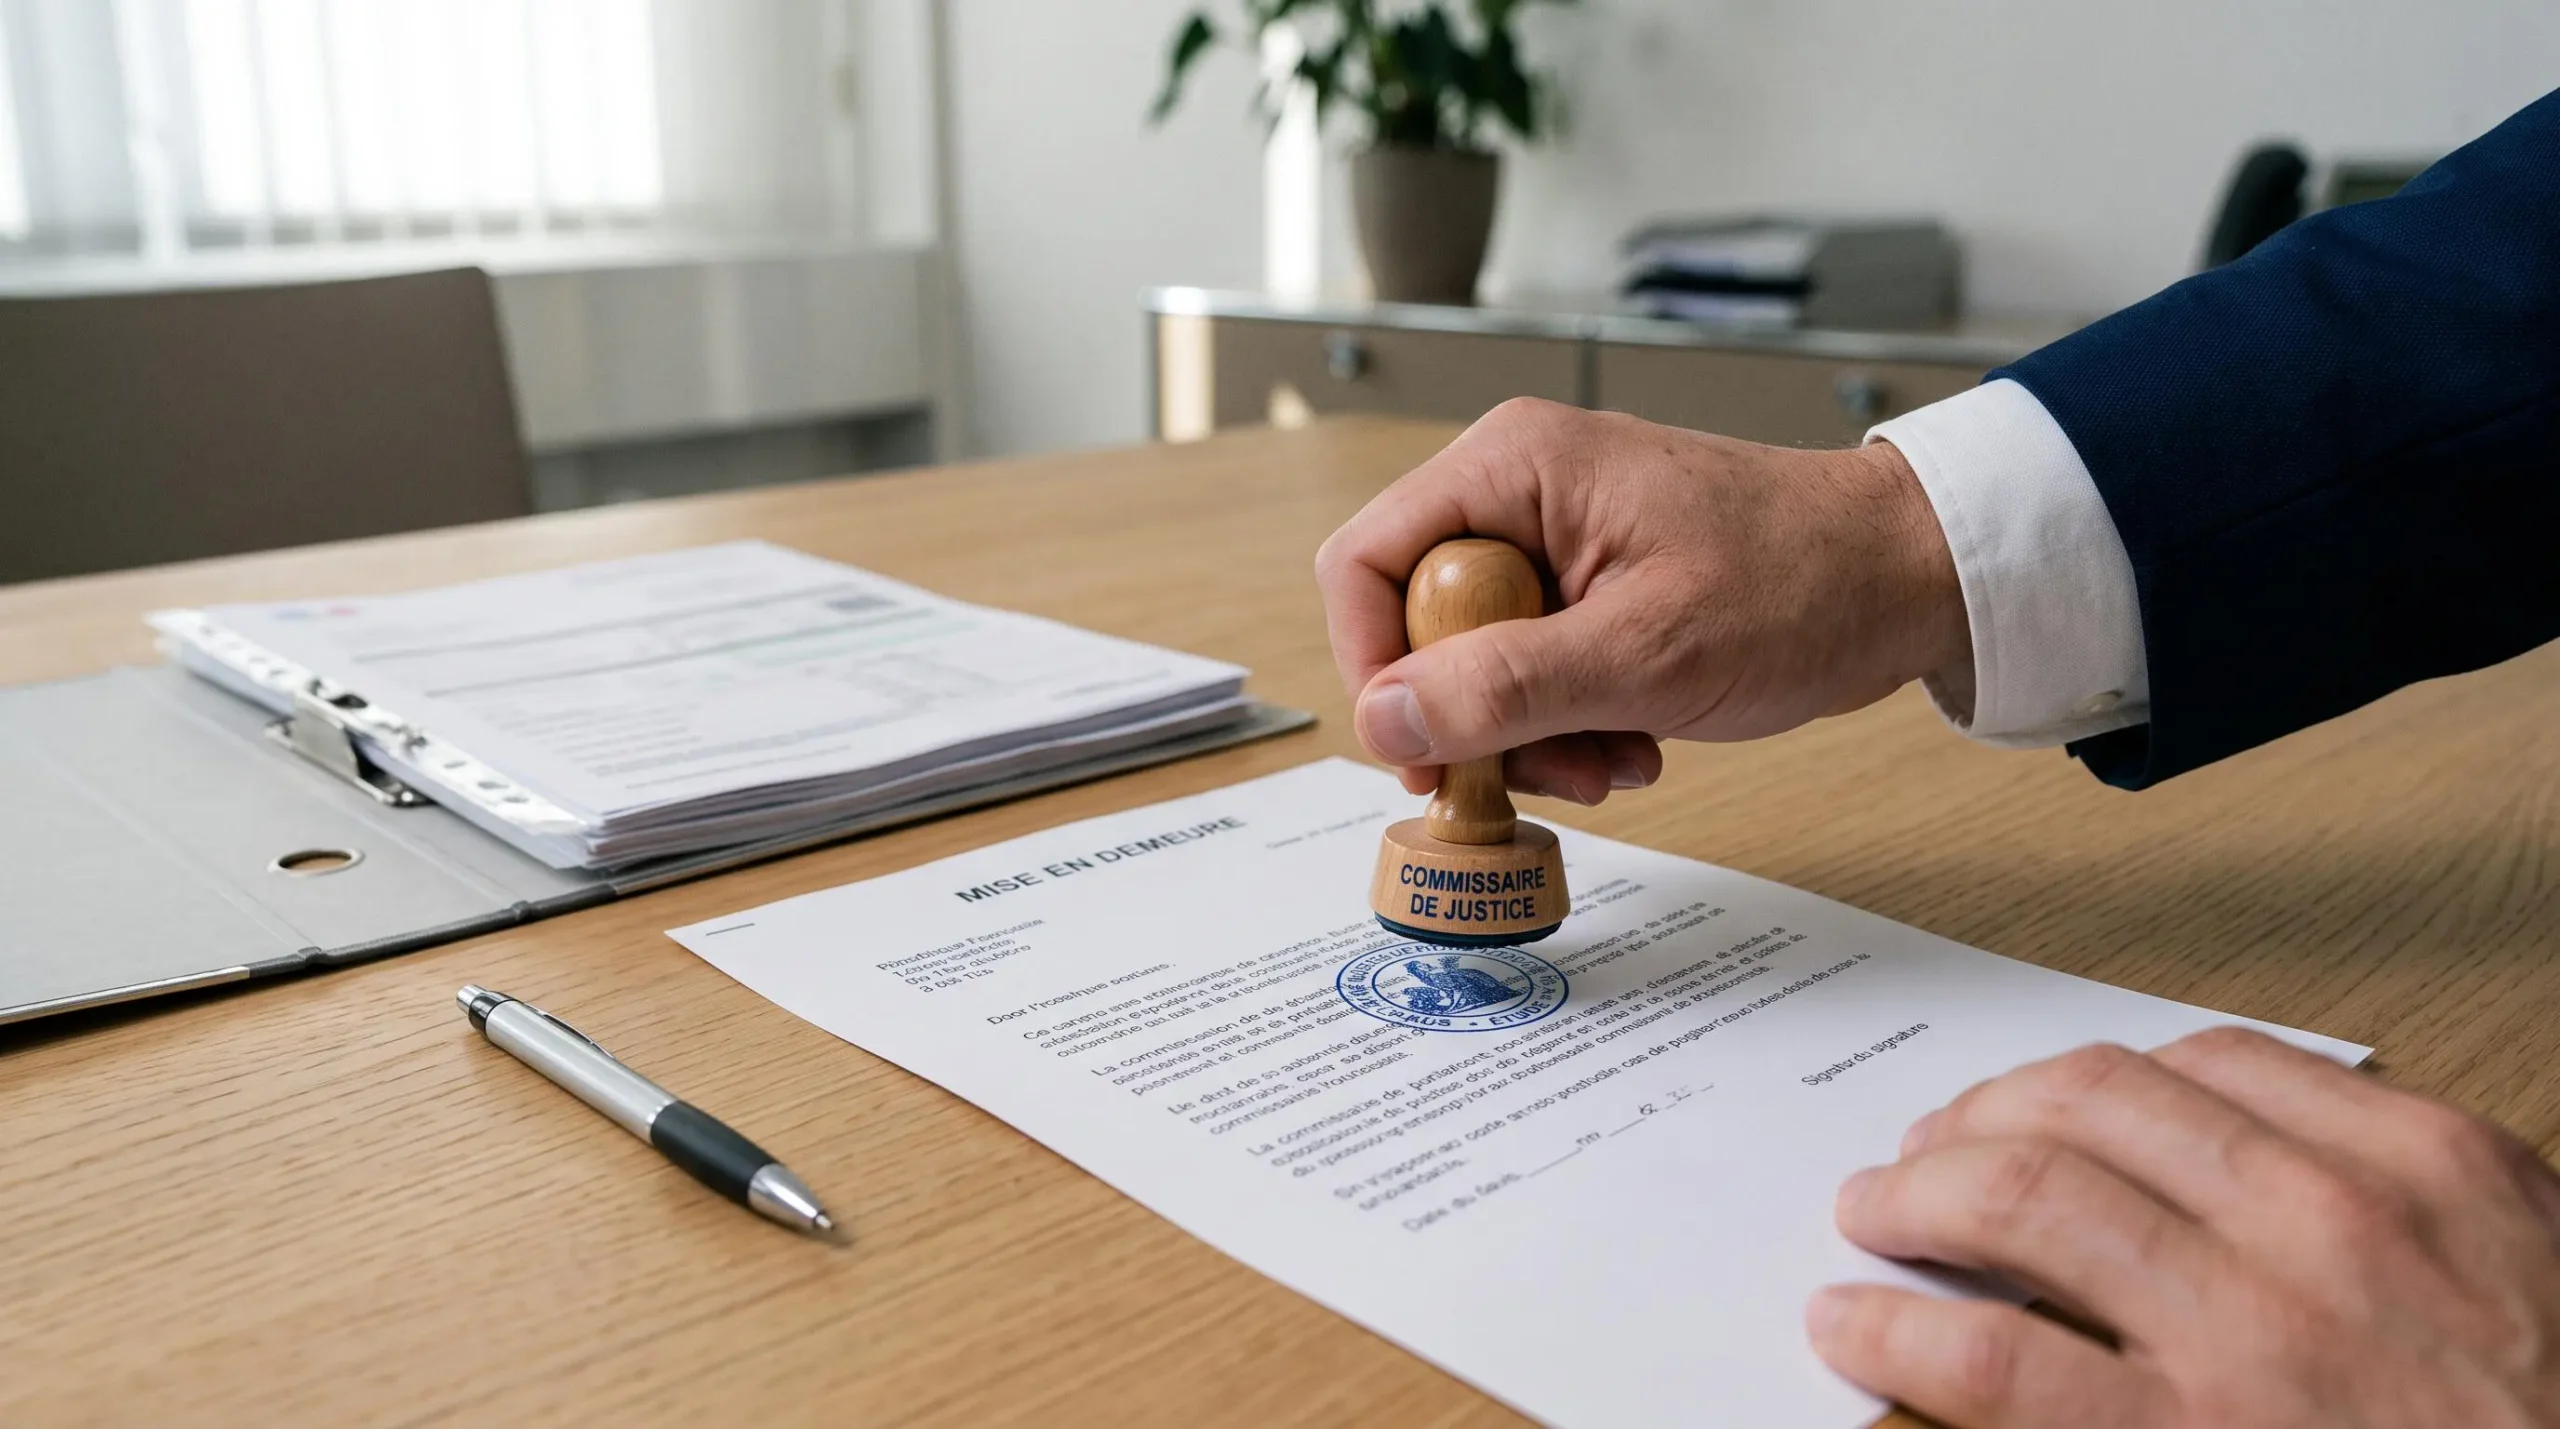
Phase amiable : la lettre de mise en demeure et la négociation
La mise en demeure constitue l’acte inaugural du recouvrement professionnel. Signifiée par le commissaire de justice, elle somme officiellement le débiteur de régler sa dette dans un délai défini, généralement 8 à 15 jours. Ce courrier formel se distingue d’une simple relance commerciale par sa valeur juridique : il interrompt la prescription et fait courir les intérêts de retard légaux.
La pratique montre qu’une part significative des litiges se résout à ce stade, le débiteur préférant régler plutôt que de voir sa situation judiciiarisée. Le ton de la mise en demeure — ferme mais ouvert à la négociation — laisse place à un échéancier de paiement si le débiteur manifeste sa bonne foi. Le commissaire peut proposer un accord amiable formalisé, évitant ainsi les frais judiciaires tout en sécurisant le calendrier de remboursement.
Lorsque le débiteur répond favorablement, un protocole transactionnel peut être établi, prévoyant des versements échelonnés avec des garanties (reconnaissance de dette, caution). Cette phase reste nettement moins coûteuse qu’une procédure contentieuse et préserve souvent la relation commerciale entre les parties.
Obtenir un titre exécutoire : injonction de payer ou assignation
Si la phase amiable échoue, le créancier doit obtenir un titre exécutoire : un document revêtu de la force publique autorisant les mesures de contrainte. Deux voies principales existent, selon la complexité du dossier.
L’injonction de payer représente la procédure simplifiée privilégiée pour les créances contractuelles incontestables. Le créancier dépose une requête au tribunal judiciaire compétent, accompagnée des justificatifs (facture, contrat, bon de commande). Le juge statue sans débat contradictoire et, si la demande est fondée, rend une ordonnance portant injonction de payer. Selon les 418 000 demandes enregistrées par les Références Statistiques Justice 2025, cette voie connaît un essor marqué (+17 % entre 2023 et 2024) grâce à sa rapidité et son faible coût.
Le débiteur dispose d’un mois après signification pour former opposition. S’il ne réagit pas, l’ordonnance devient définitive et le commissaire de justice peut engager l’exécution. En cas d’opposition, l’affaire bascule en procédure contradictoire classique, nécessitant souvent l’assistance d’un avocat. L’assignation au fond reste réservée aux créances contestées ou complexes (litige contractuel, vice caché), avec des délais judiciaires nettement plus longs.
Situation initiale : Un prestataire informatique réclame 4 200 € pour une mission de développement achevée en mars, facturée à échéance 30 jours. Le client PME ne répond plus aux relances depuis mai.
Problème rencontré : Les relances par email et courrier simple restent sans effet. Le prestataire craint de perdre définitivement la créance et hésite à engager des frais de justice pour un montant modéré.
Résolution par le commissaire de justice : Dès réception du mandat et des justificatifs (devis signé, facture, procès-verbal de recette), le commissaire envoie une mise en demeure formelle. Le débiteur réagit sous 10 jours en proposant un échéancier sur 3 mois. Un protocole transactionnel est signé, avec reconnaissance de dette. Le règlement intégral intervient en septembre, sans passage devant le juge. Coût total pour le créancier : 180 € d’émoluments, partiellement récupérés dans l’accord amiable.
Exécution forcée : saisies et mesures conservatoires
Muni du titre exécutoire, le commissaire de justice actionne les mesures d’exécution. La saisie-attribution constitue l’outil le plus direct : elle bloque immédiatement les sommes disponibles sur les comptes bancaires du débiteur. Dès notification à la banque, les fonds sont gelés puis versés au créancier après un délai incompressible de 8 jours (permettant au débiteur de contester devant le juge de l’exécution).
Lorsque le débiteur ne détient pas de liquidités suffisantes, le commissaire peut procéder à une saisie-vente de biens meubles corporels (véhicule, matériel professionnel, mobilier). Un procès-verbal de saisie liste les biens, qui sont ensuite vendus aux enchères publiques si le débiteur ne règle pas dans le mois. Les saisies réalisables par un huissier incluent également la saisie des rémunérations, encadrée par des quotités légales protectrices (maximum un dixième à un tiers du salaire net selon le niveau de revenu).
Les mesures conservatoires (saisie conservatoire) permettent d’agir en urgence avant même l’obtention du titre définitif, lorsqu’il existe un risque avéré de dissipation du patrimoine. Le juge de l’exécution autorise alors le blocage provisoire des biens ou comptes, le temps que la procédure au fond aboutisse.
| Critère | Recouvrement amiable | Injonction de payer | Assignation au fond |
|---|---|---|---|
| Coût estimé | 100-300 € (émoluments fixes) | 300-800 € (émoluments + greffe) | 800-2000 € (avocat souvent requis) |
| Délai moyen | 2-8 semaines | 4-12 semaines | 6-18 mois |
| Taux de succès | Élevé pour créances bien documentées | Très élevé si créance incontestable | Variable selon fondement juridique |
| Complexité | Faible (pas de juge) | Moyenne (dossier simple requis) | Élevée (avocat recommandé) |
| Récupérabilité des frais | Partielle si accord trouvé | Oui (condamnation aux dépens) | Oui (si victoire au procès) |
Conditions et documents requis avant de solliciter un commissaire
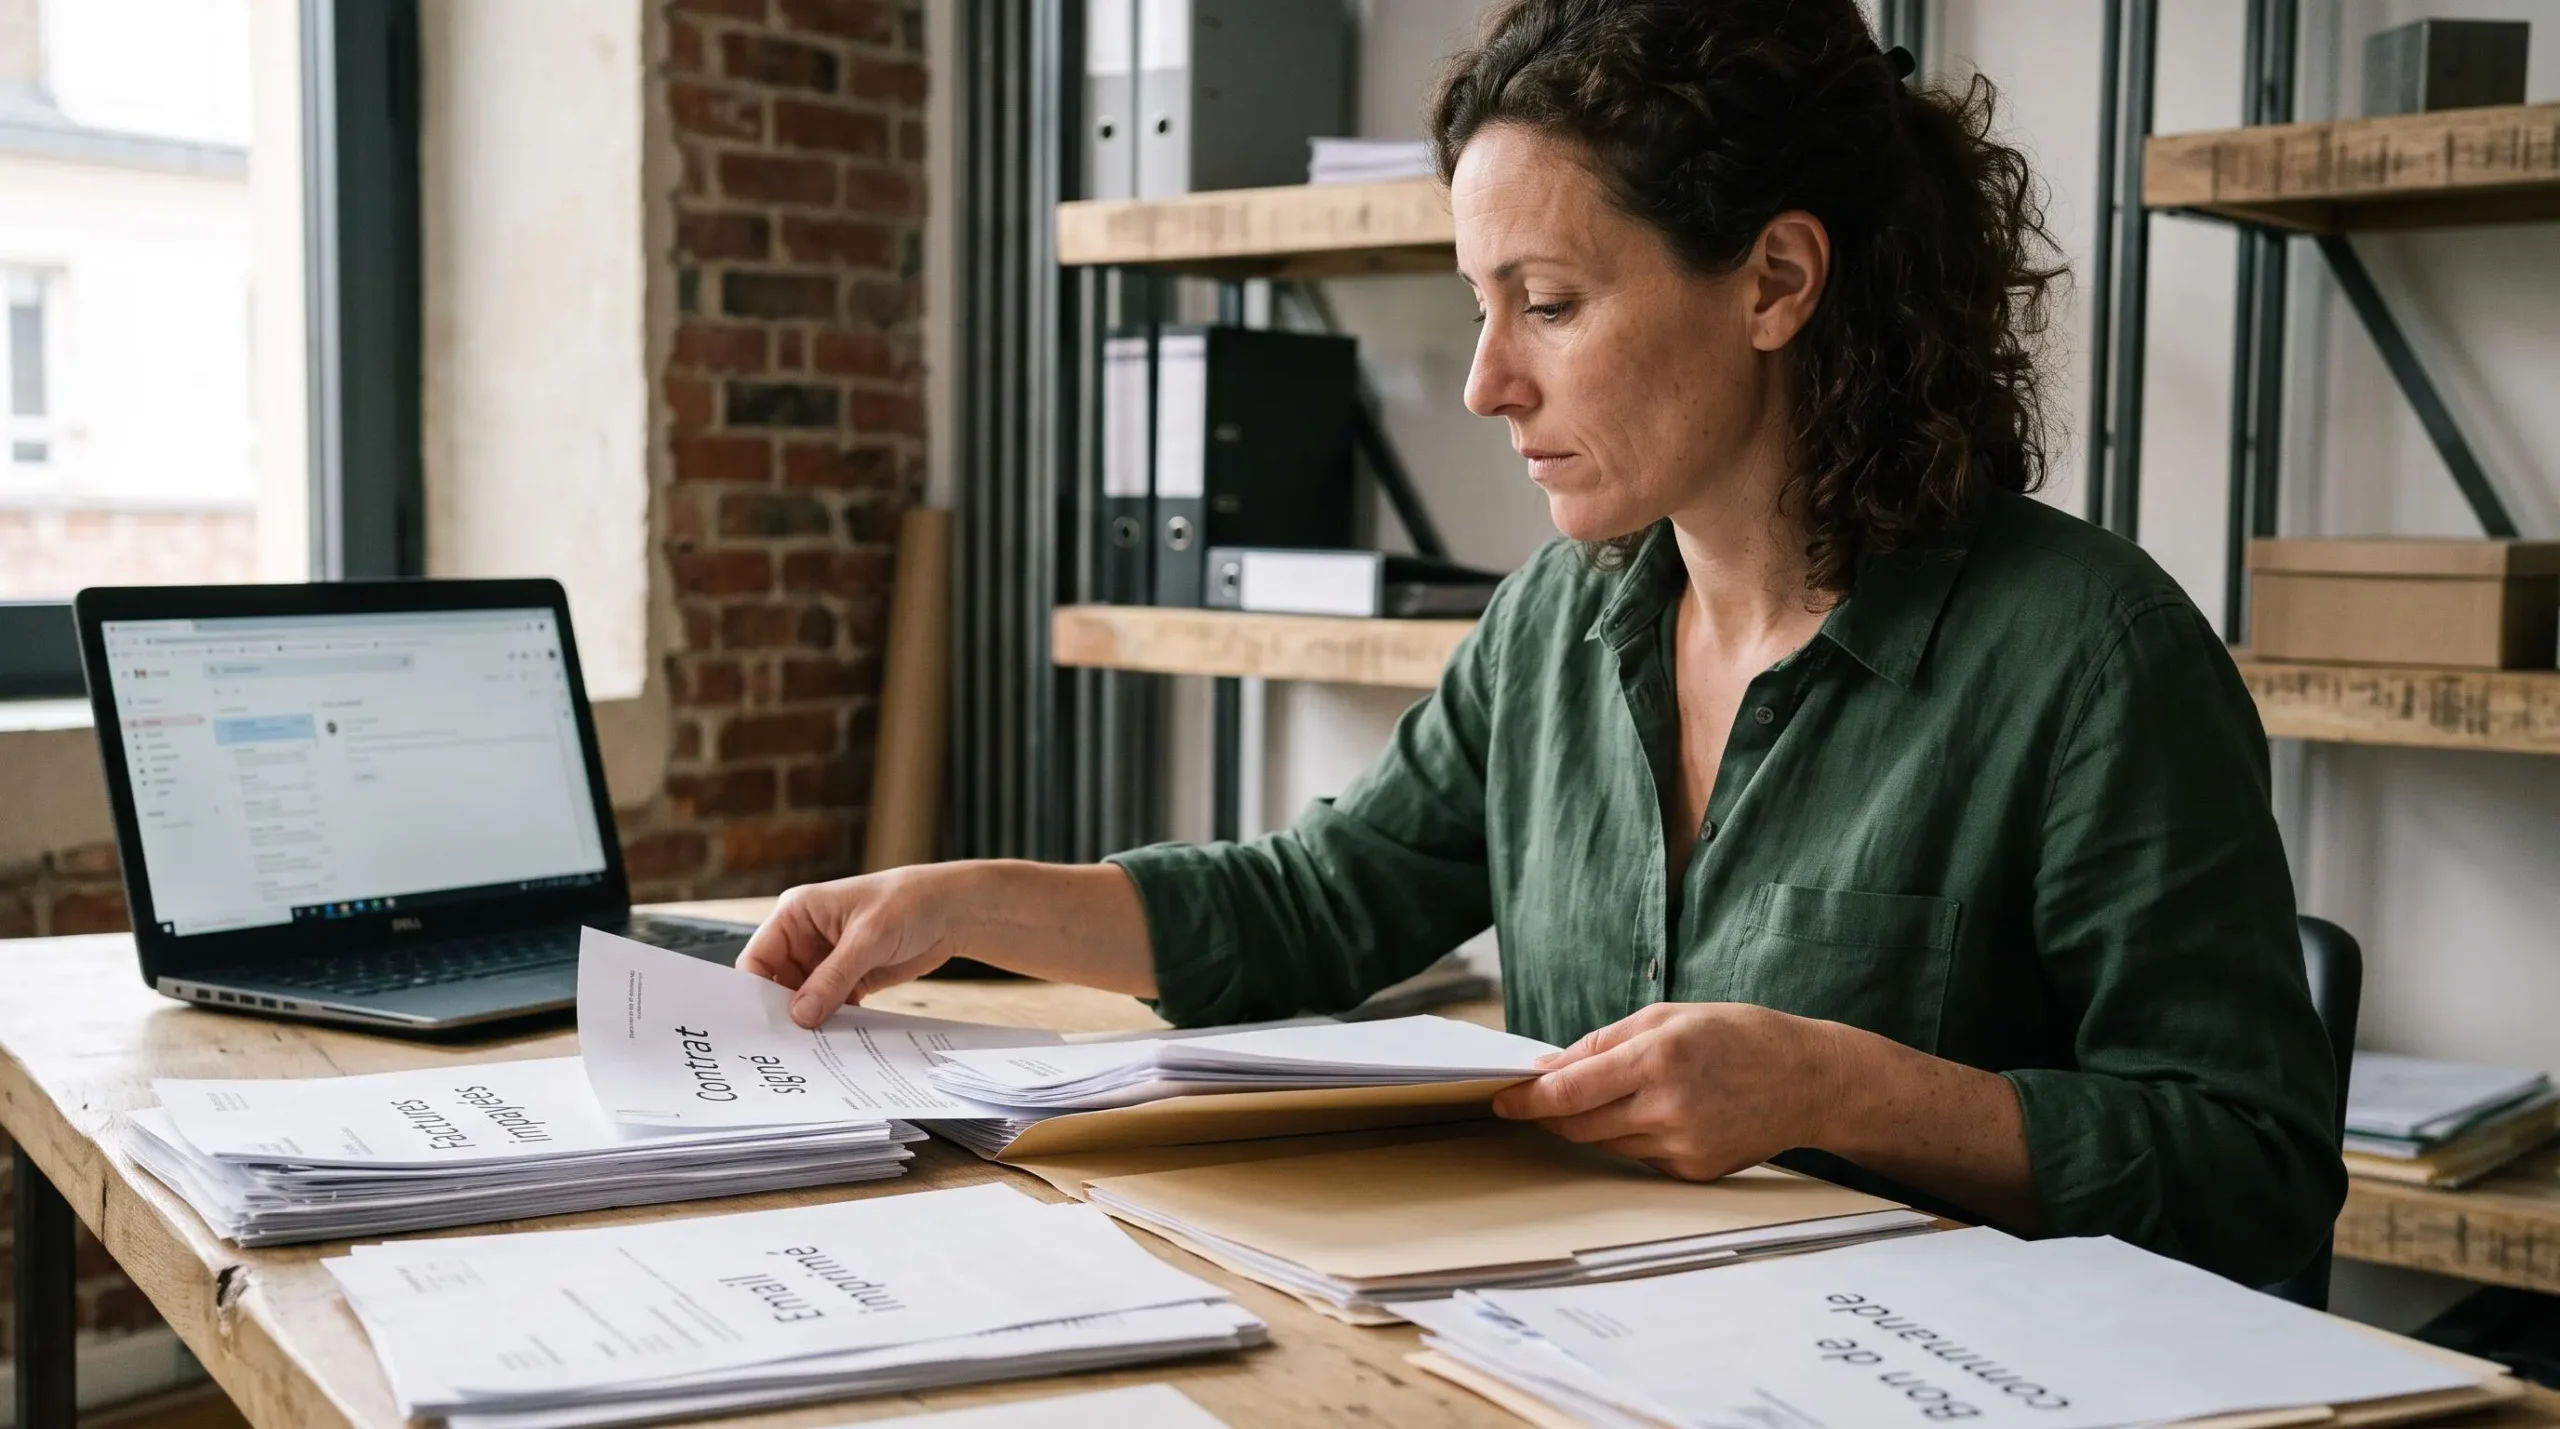
L’efficacité du recouvrement repose sur la qualité du dossier constitué en amont. L’erreur la plus fréquemment constatée dans les dossiers de recouvrement est l’absence de preuves écrites ou la confusion entre relances informelles et mise en demeure juridique. Un créancier qui ne peut justifier de la réalité de sa créance par un document contractuel opposable perdra un temps précieux et s’exposera à un rejet judiciaire.
La prescription représente le deuxième piège majeur. Selon le Code de commerce (article L110-4), une créance commerciale se prescrit par 5 ans à compter de sa date d’exigibilité. Pour les créances civiles entre particuliers, le délai varie entre 2 et 5 ans selon leur nature. Passé ce délai, le débiteur peut soulever l’extinction de la dette, rendant tout recouvrement judiciaire impossible — sauf reconnaissance expresse et volontaire du débiteur relançant le délai.
- Facture(s) ou contrat signé justifiant la créance
- Preuve de livraison ou d’exécution de la prestation
- Historique des relances envoyées (emails, courriers recommandés)
- Vérification du délai de prescription (2, 5 ou 10 ans selon nature)
- Coordonnées complètes et actualisées du débiteur
Le commissaire de justice peut ensuite effectuer des recherches patrimoniales pour identifier les biens saisissables (comptes bancaires, véhicules immatriculés, biens immobiliers), mais ces investigations nécessitent déjà un titre exécutoire ou une autorisation judiciaire préalable. Anticiper ces éléments permet de gagner plusieurs semaines dans le calendrier global.
Combien coûte réellement un recouvrement et combien de temps dure-t-il ?
La question du coût freine souvent les créanciers, surtout lorsque le montant de la créance reste modeste. Les émoluments réglementés des commissaires de justice, fixés par l’arrêté du 26 février 2016 modifié, garantissent une transparence tarifaire complète. Ils se composent d’une part fixe (acte de mise en demeure, signification) et d’une part proportionnelle au montant recouvré. Les données du secteur montrent une nette progression des procédures pour créances inférieures à 5 000 €, confirmant que le jeu en vaut souvent la chandelle.
Selon 139 234 demandes commerciales recensées dans le rapport sénatorial n° 288 (2025-2026), le montant médian des créances s’établit autour de 3 000 euros, avec une moyenne comprise entre 6 000 et 9 000 euros. Ces chiffres reflètent la réalité des TPE et PME confrontées à des impayés récurrents mais de faible montant unitaire. L’injonction de payer représente alors une voie optimale : frais maîtrisés, délai compris entre 1 et 3 mois en moyenne, et récupérabilité des frais sur le débiteur si la décision est favorable.
Comme ce que précise utilement la fiche officielle de Service-Public.fr, le juge peut ordonner la prise en charge des frais de procédure par le débiteur condamné, incluant les émoluments du commissaire de justice et, le cas échéant, les honoraires d’avocat. Si vos ressources sont limitées, vous pouvez vérifier votre éligibilité aux conditions de l’aide juridictionnelle, qui permet de prendre en charge tout ou partie des frais de procédure judiciaire.
Attention : Si le débiteur est en liquidation judiciaire avérée, si le montant de la créance est inférieur aux frais de recouvrement prévisibles, ou si la créance est prescrite sans reconnaissance de dette, engager une procédure risque de générer des frais irrécupérables. Un commissaire de justice peut vous conseiller sur la viabilité de votre dossier avant engagement.
Questions fréquentes sur le recouvrement de créances
Que faire si le débiteur est insolvable ou introuvable ?
Le commissaire de justice peut effectuer des recherches patrimoniales (comptes bancaires, biens immobiliers) via fichiers officiels. Si le débiteur est réellement insolvable, le recouvrement sera suspendu mais la créance reste exigible si sa situation s’améliore. Il est généralement recommandé de privilégier une veille périodique plutôt que d’abandonner définitivement.
Puis-je récupérer une créance de plus de 5 ans ?
Non si la créance est prescrite selon sa nature (commerciale 5 ans, civile 5 ans, certaines 2 ans). Exception : si le débiteur reconnaît explicitement sa dette par écrit, le délai repart à zéro. Cette reconnaissance doit être claire, datée et signée pour produire ses effets juridiques.
Le commissaire de justice peut-il intervenir pour une dette entre particuliers ?
Oui, pour toute créance justifiée par un contrat ou une preuve écrite (prêt, prestation non payée). La procédure est identique mais nécessite un titre exécutoire (jugement ou injonction de payer) avant saisie. Le recouvrement n’est qu’une des nombreuses missions du commissaire de justice. Pour découvrir l’étendue de ses prérogatives, les domaines d’intervention d’un huissier incluent constats, significations, expulsions, inventaires.
Quels recours si le débiteur conteste la créance ?
Si opposition à une injonction de payer, l’affaire passe en instance contradictoire devant le tribunal. Un avocat devient souvent nécessaire. Si la contestation est fondée, le juge peut rejeter la demande ou réduire le montant. Le créancier doit alors apporter la preuve de la réalité et du montant exact de sa créance.
Comment éviter les impayés à l’avenir ?
Prévoir des conditions générales de vente claires, exiger un acompte (30-50%), utiliser des échéanciers de paiement, et relancer dès J+8 après échéance. Un commissaire de justice peut aussi établir un constat de livraison pour sécuriser la preuve, évitant ainsi toute contestation ultérieure sur la réalité de la prestation.
Plutôt que de conclure, posez-vous cette question : votre dossier justificatif est-il complet et la créance encore dans les délais légaux ? Si la réponse est oui, l’intervention d’un commissaire de justice transforme un impayé subi en procédure structurée, avec des leviers d’action juridiquement opposables. La tendance observée depuis 2024 indique que les créanciers qui déclenchent la phase amiable dès les 30 premiers jours d’impayé obtiennent des taux de régularisation nettement supérieurs à ceux qui attendent plusieurs mois.